


Банковский вклад или квартира в новостройке: что может принести больше дохода в перспективе года и почему недвижимость остаётся одним из инструментов сохранения капитала?
Представим ситуацию: у человека накопилась крупная сумма денег или он получил наследство. Перед ним встаёт вопрос – как распорядиться средствами? Оставить их на банковском депозите, рассчитывая на фиксированное вознаграждение, или вложить в недвижимость, которая может дорожать и приносить доход от аренды? В этом вопросе разбирались специалисты портала Ranking.kz.
Ответ зависит от финансовых целей, готовности к риску и срока инвестирования. Одни предпочитают сохранить деньги в максимально понятном инструменте, другие рассматривают возможность превратить накопления в материальный актив, который можно использовать, сдавать в аренду или продать в будущем.
Для сравнения рассмотрим сумму в 25 млн тенге, или около 55,5 тысячи долларов США по текущему курсу. Аналитики Ranking.kz cравнили два сценария: размещение средств на банковском депозите сроком на год и покупка квартиры в новостройке с последующей сдачей в аренду.
Депозит: понятный доход, но с поправкой на инфляцию
На момент подготовки материала базовая ставка Национального банка РК составляет 16,25%. На этом фоне казахстанские банки предлагают депозиты сроком от одного года с доходностью примерно 14-15% годовых.
Встречаются и более доходные краткосрочные предложения, например на три месяца. Однако при вложении крупной суммы такой вариант не гарантирует сохранения первоначальной доходности на весь год: после окончания срока действия вклада процентная ставка может измениться. Это особенно актуально с учётом того, что Национальный банк уже снижал базовую ставку.
Для расчета использовались онлайн-калькуляторы двух крупных банков второго уровня Казахстана.
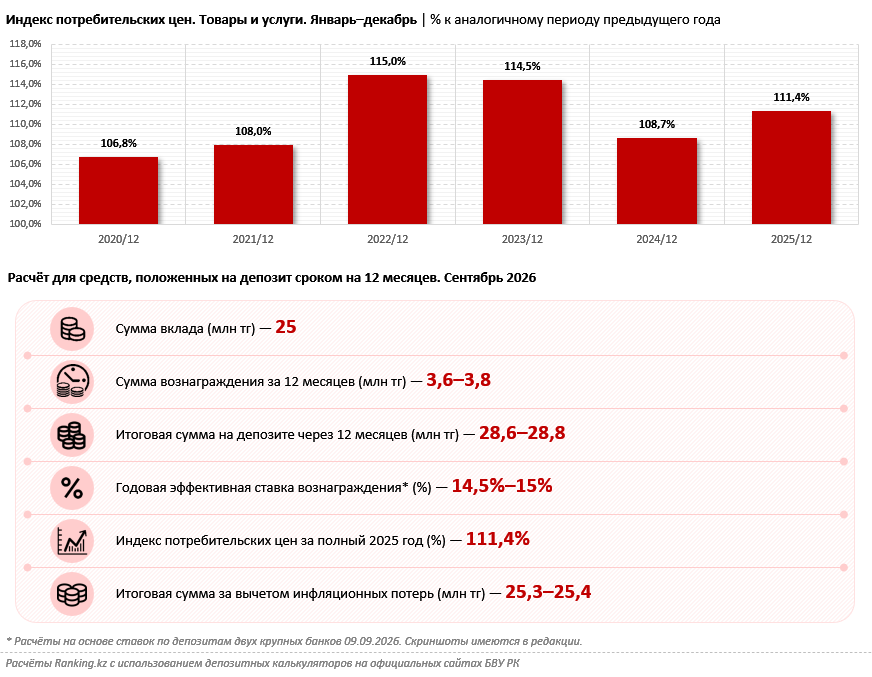
При размещении 25 млн тенге на 12 месяцев и годовой эффективной ставке вознаграждения в диапазоне 14,5-15% доход по депозиту составит примерно 3,6-3,8 млн тенге.
Таким образом, через год на счете может находиться:
- первоначальная сумма – 25 млн тенге;
- начисленное вознаграждение – 3,6–3,8 млн тенге;
- общая сумма – 28,6–28,8 млн тенге.
На первый взгляд, результат выглядит убедительно. Но при оценке доходности важно учитывать не только номинальное увеличение суммы, но и изменение покупательной способности денег.
По данным Бюро национальной статистики АСПиР РК, накопленная инфляция за январь-декабрь 2025 года составила 11,4%. Если ориентироваться на этот показатель, то реальная покупательная способность накопленной на депозите суммы через год будет соответствовать примерно 25,3–25,4 миллиона тенге.
Иными словами, после поправки на инфляцию прирост покупательной способности относительно первоначальных 25 миллионов тенге составит около 300-400 тысяч тенге.
Это не означает, что депозит перестает быть полезным финансовым инструментом. Он обеспечивает относительно понятную структуру дохода и удобен для тех, кому важны доступность средств и отсутствие необходимости самостоятельно управлять активом. Однако при длительном планировании стоит рассматривать не только процентную ставку, но и то, что можно будет приобрести на накопленную сумму в будущем.
Недвижимость: капитал в материальном активе
Второй сценарий – приобретение квартиры в новостройке с последующей сдачей в аренду.
Для сравнения приводится благоустроенное жильё площадью около 35 квадратных метров. Новостройки рассматриваются как один из вариантов ликвидной недвижимости, однако фактическая ликвидность зависит от города, района, характеристик объекта, качества строительства и спроса со стороны покупателей.
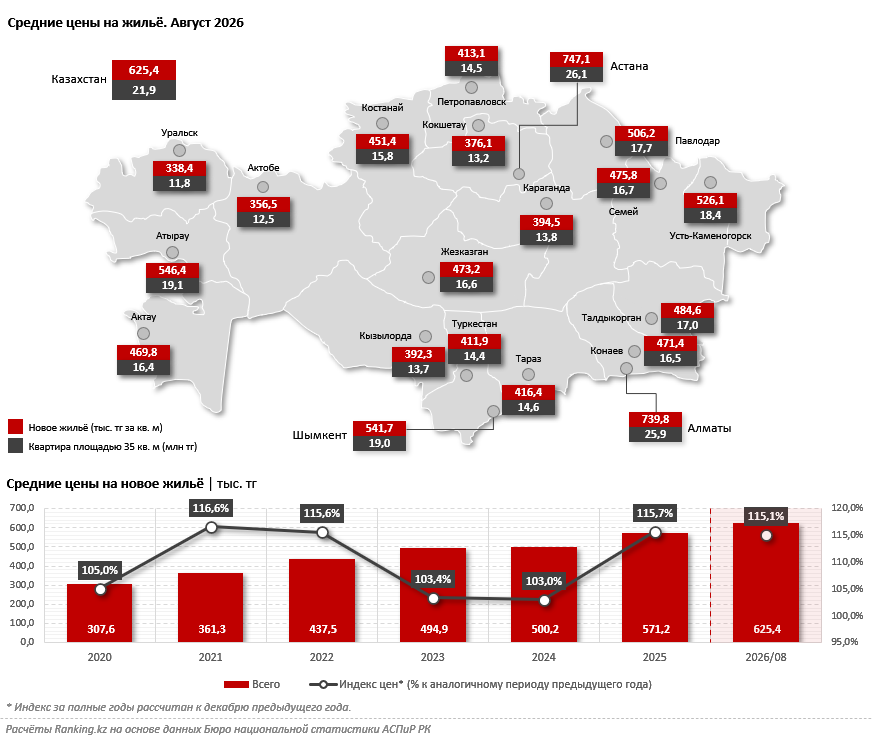
Согласно средним ценам на новое жилье в крупных городах Казахстана, опубликованным Бюро национальной статистики (БНС) за август текущего года, 25 миллионов тенге достаточно для приобретения квартиры такой площади в большинстве областных центров, а также в Алматы и Шымкенте.
В Астане средняя стоимость подобного жилья в последний летний месяц была немного выше. Но на сайтах-агрегаторах можно было найти однокомнатную квартиру около 35 квадратных метров в новостройке столицы от 19,9 миллиона тенге.
Это означает, что бюджет в 25 миллионов тенге может рассматриваться как отправная точка для поиска квартиры, в том числе в столице.
Но основная инвестиционная особенность недвижимости заключается не только в возможности приобрести собственный объект. Квартира может одновременно выступать материальным активом, потенциальным источником арендного дохода и инструментом долгосрочного сохранения капитала.
Как менялась стоимость новостроек?
В отличие от денежных средств, которые постепенно теряют покупательную способность под влиянием инфляции, недвижимость может дорожать вместе с изменением себестоимости строительства, спроса и рыночных условий.
При этом рост цен на жилье не является гарантированным: стоимость конкретной квартиры может меняться по-разному в зависимости от города, района, характеристик дома и ситуации на рынке.
Статистика БНС показывает существенное увеличение стоимости нового жилья за последние годы. В 2022 году средняя цена одного квадратного метра в казахстанских новостройках составляла 437,5 тысячи тенге. В августе текущего года показатель достиг 625,4 тысячи тенге. Таким образом, за рассматриваемый период цена квадратного метра увеличилась примерно в 1,43 раза.
Для владельца квартиры рост рыночной стоимости может означать увеличение стоимости актива при последующей продаже. Однако итоговый финансовый результат будет зависеть от конкретного объекта, времени покупки и продажи, расходов на содержание, налогов и фактической цены сделки.
Поэтому недвижимость не стоит воспринимать как актив, который автоматически гарантирует прибыль. Ее преимущество заключается в возможности сочетать несколько источников экономической выгоды: изменение стоимости объекта и поступления от аренды.
Рост стоимости жилья и инфляция: что показывают данные?
Отдельного внимания заслуживает соотношение динамики цен на недвижимость и потребительской инфляции. За 2025 год индекс цен на новое жилье составил 115,7%, тогда как индекс потребительских цен, согласно приведенным данным, – 111,4%.
Разница между показателями демонстрирует, что в течение рассматриваемого периода новое жилье дорожало быстрее общего уровня потребительских цен.
Особенно чувствительным к изменениям спроса может быть рынок крупных городов, в том числе Алматы и Астаны. Рост населения, миграция, развитие инфраструктуры и строительство новых объектов способны влиять на цены и арендные ставки.
Для собственника ликвидного жилья это создает возможности для роста стоимости актива, но одновременно требует учитывать рыночные риски. Даже в быстрорастущих городах нельзя гарантировать, что квартира будет дорожать с одинаковой скоростью каждый год.
Аренда: дополнительный источник дохода
Одно из существенных отличий недвижимости от депозита заключается в возможности получать регулярный доход от сдачи квартиры в аренду. В этом случае собственник не обязательно рассчитывает только на последующую продажу объекта. При подходящем спросе квартира может приносить ежемесячные поступления, пока остается в собственности.
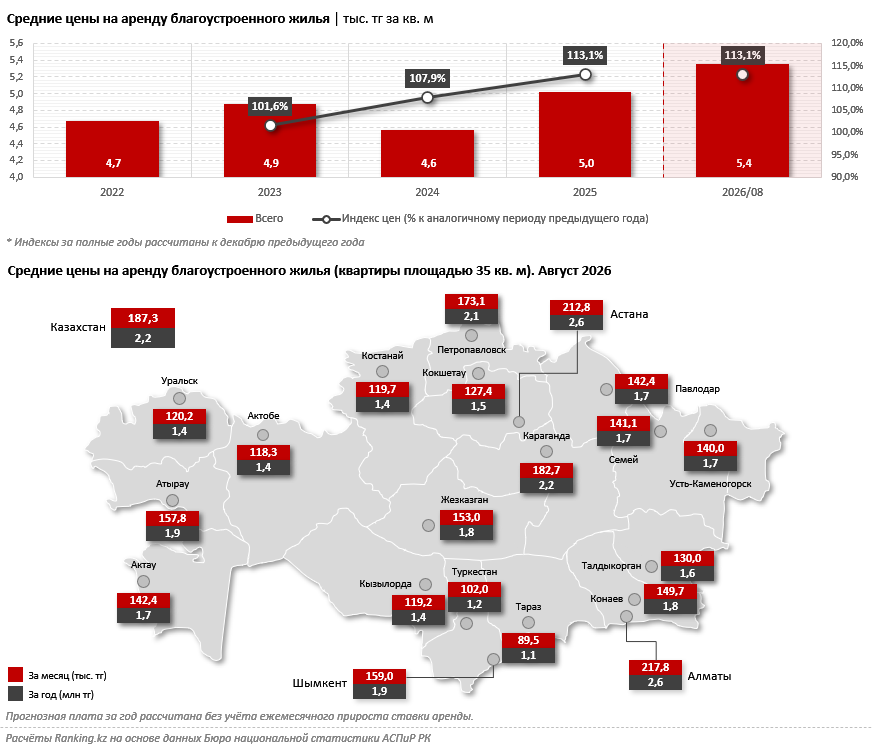
По данным БНС, за 2025 год аренда благоустроенного жилья подорожала на 13,1%. Такой же показатель отмечался за январь − август текущего года.
Рассмотрим пример с квартирой площадью 35 квадратных метров в Астане.
В августе 2026 года средняя арендная ставка в столице составляла 6,1 тысячи тенге за квадратный метр.
Расчет выглядит следующим образом:
- площадь квартиры – 35 кв. м;
- арендная ставка – 6,1 тысячи тенге за кв. м;
- ежемесячная арендная плата – около 212,8 тысячи тенге;
- потенциальный доход за год – около 2,6 миллиона тенге.
Это предварительная оценка валового дохода. Из полученной суммы необходимо вычесть налоги, расходы на содержание жилья, возможный ремонт, коммунальные платежи в зависимости от условий договора и периоды простоя, когда квартира не сдается.
Следовательно, фактический доход собственника может оказаться ниже расчётных 2,6 миллиона тенге. При оценке арендного дохода также следует учитывать инфляцию. В отличие от первоначальной суммы инвестиций, инфляционные потери в данном расчете относятся к полученной арендной плате.
Если использовать индекс потребительских цен на уровне 111,4%, то условный размер инфляционных потерь от 2,6 миллиона тенге составит около 300 тысяч тенге.
Данный расчет не учитывает изменение арендной ставки, фактическую загрузку квартиры, дополнительные расходы и возможные изменения инфляции. Поэтому полученный показатель нельзя рассматривать как гарантированный чистый доход.
Тем не менее, аренда добавляет к недвижимости еще один элемент инвестиционной модели: актив может одновременно сохранять рыночную стоимость и приносить денежный поток.
Почему осень – период, на который стоит обратить внимание покупателям?
Рассмотренные сценарии актуальны и с учетом сезонной динамики рынка жилья. Осенью традиционно увеличивается активность на рынке недвижимости. Одним из факторов может быть расширение предложения после летнего строительного сезона, а также изменение планов покупателей, которые стремятся завершить сделки до конца года.
Данные НАО "Государственная корпорация "Правительство для граждан" указывают на увеличение активности покупателей в конце лета и осенью. Аналогичная динамика наблюдалась в 2024 и 2025 годах. На динамику рынка могут влиять разные причины: изменение ипотечных условий, сезонный спрос, ожидания покупателей относительно цен и доступность новых предложений.
Поэтому осень может быть подходящим периодом для тех, кто планирует покупку квартиры и хочет сравнить доступные варианты. При этом сама сезонность не гарантирует ни повышения цен, ни выгодности конкретной сделки.
Надежность застройщика – один из главных факторов
Инвестиции в недвижимость связаны не только с рыночными рисками. При покупке квартиры в новостройке необходимо учитывать и риски, связанные с застройщиком.
Даже при ужесточении требований к строительным компаниям в Казахстане продолжают возникать случаи мошенничества, нарушения строительных норм, задержки сдачи объектов и споры с дольщиками.
Если дом не вводится в эксплуатацию в запланированный срок, покупатель может столкнуться с невозможностью заселения, сдачи квартиры в аренду или продажи объекта в ожидаемые сроки.
Наиболее сложные ситуации возникают, когда строительство признаётся незаконным, объект подлежит сносу или компания-застройщик сталкивается с банкротством. В таких случаях решение вопроса может занимать значительное время и приводить к финансовым потерям.
Поэтому выбор застройщика должен быть не менее важной частью инвестиционного решения, чем цена квартиры или предполагаемая арендная ставка.
Перед покупкой стоит изучить:
- историю и репутацию строительной компании;
- реализованные и текущие проекты;
- разрешительную документацию;
- условия договора;
- наличие механизмов защиты дольщиков;
- финансовые и юридические риски конкретного объекта.
Для поиска строительных компаний можно использовать профильные рейтинги и аналитические обзоры. Согласно оценке аналитиков Capital Realty, в топ-5 застройщиков Астаны на текущий год вошли:
- BI Group.
- Bazis-A.
- Sensata Group.
- Nur Astana Kurylys (NAK).
- Orda Invest.
Рейтинг является одним из источников информации, но не заменяет самостоятельную проверку застройщика и конкретного жилого комплекса.
Некоторые компании также представлены в международных рейтингах. Например, в ENR Top 250 Global Contractors 2026 BI Group заняла 131-е место в мире, поднявшись со 161-го места годом ранее.
При покупке квартиры по договору долевого участия важно дополнительно проверить, распространяется ли на проект гарантия государственного единого оператора жилищного строительства − Казахстанской жилищной компании либо имеется соответствующее разрешение местных исполнительных органов на привлечение средств дольщиков. Такие механизмы предусмотрены для защиты покупателей в установленных законодательством случаях.
Вывод: недвижимость может быть одним из вариантов размещения крупной суммы, если покупатель рассматривает ее не только как место для проживания, но и как долгосрочный актив. При этом финансовый результат определяется не самим фактом покупки квартиры, а качеством объекта, ценой приобретения, условиями аренды, расходами и изменениями рынка. В материале не рассматривается вариант с приобретением жилья в ипотеку, так как там может быть совсем другой сценарий.
Фото: ranking.kz,
Фото на главной: сгенерировано нейросетью


